Drawdown in trading : quel risque avec 100 000 € ?
Comprends le drawdown, son calcul et ses variantes pour mesurer le risque réellement disponible sur un challenge de prop firm.
- Le drawdown mesure la baisse entre un sommet du compte et son niveau ultérieur, en valeur ou en pourcentage.
- Sur un compte nominal de 100 000 € limité à 10 % de perte, la marge théorique n’est que de 10 000 €, parfois moins à cause de la limite quotidienne.
- Le résultat change selon la référence utilisée : solde, équité, capital initial ou plus haut atteint.
- Avant un challenge, vérifie la méthode de calcul, l’heure de réinitialisation et le traitement des positions ouvertes dans les règles officielles.
- Teste ta stratégie avec une marge de sécurité, car atteindre exactement la limite peut suffire à fermer le compte.
Que mesure réellement la baisse d’un compte de trading ?
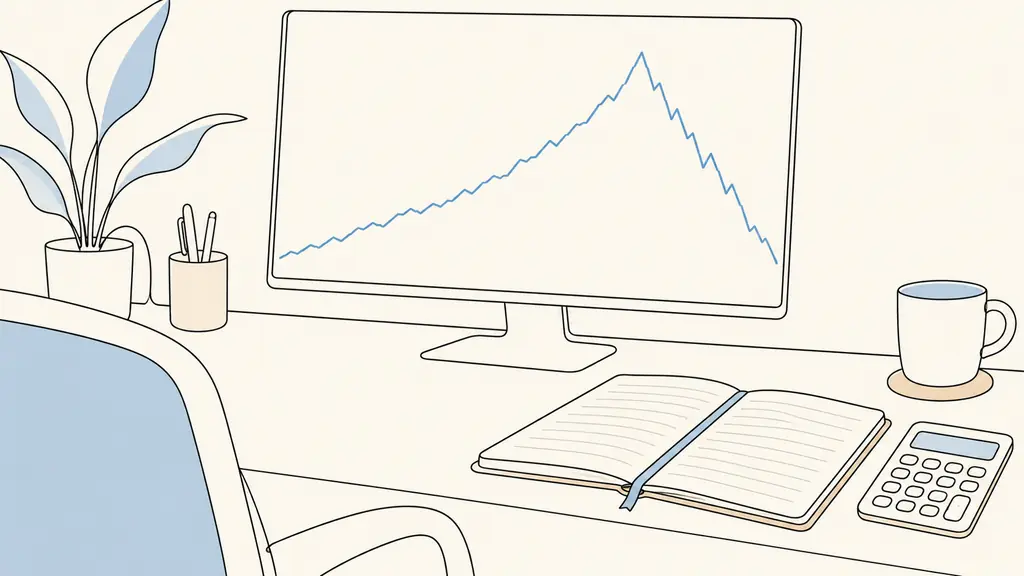
Le drawdown in trading mesure la baisse d’un compte entre un sommet atteint et le creux qui suit. Il indique donc l’ampleur du recul subi avant une éventuelle remontée, et non simplement la perte depuis le dépôt initial.
« Un drawdown correspond à la baisse d’un investissement entre son point haut et son point bas sur une période donnée. » Source : Investopedia, « Drawdown: What It Is, Risks, and Examples », consulté le 5 octobre 2026.
Prenons un compte qui atteint 100 000 €, puis descend à 92 000 €. Le drawdown est de 8 000 € en montant, soit 8 % du sommet. Le calcul drawdown trading repose ici sur la formule suivante : (100 000 € moins 92 000 €) divisé par 100 000 €.
Il faut aussi distinguer le solde de l’équité. Une perte réalisée provient d’une position clôturée et réduit le solde. Une perte latente concerne une position encore ouverte, mais réduit déjà l’équité. Or, une prop firm peut calculer sa limite de drawdown sur l’équité, ce qui permet à une position non clôturée de provoquer l’échec du compte.
Comment calculer la baisse sur un compte de 100 000 € ?
Pour calculer la baisse, soustrais le creux du dernier sommet, puis divise cette différence par le sommet. Le calcul drawdown trading s’effectue donc toujours par rapport au point haut retenu, sauf règle différente imposée par la prop firm.
Imagine un compte initial de 100 000 € qui progresse jusqu’à 102 000 €, puis recule à 94 000 €. La baisse atteint 8 000 €. Son pourcentage est de 8 000 divisé par 102 000, soit environ 7,84 %.
Sur une courbe, le mouvement part de 100 000 €, monte de 2 000 €, puis perd 8 000 € depuis son pic. Un calcul fondé sur le capital initial donnerait pourtant 8 %, car 8 000 représente 8 % de 100 000 €. Les deux pourcentages diffèrent simplement parce que leur base de calcul n’est pas la même.
Pour connaître le drawdown maximal, il faut répéter ce calcul pour chaque sommet suivi d’un creux et conserver la baisse la plus importante. Vérifie toutefois si la prop firm utilise le solde, l’équité ou une limite suiveuse.
Quelles méthodes de calcul faut-il savoir distinguer ?
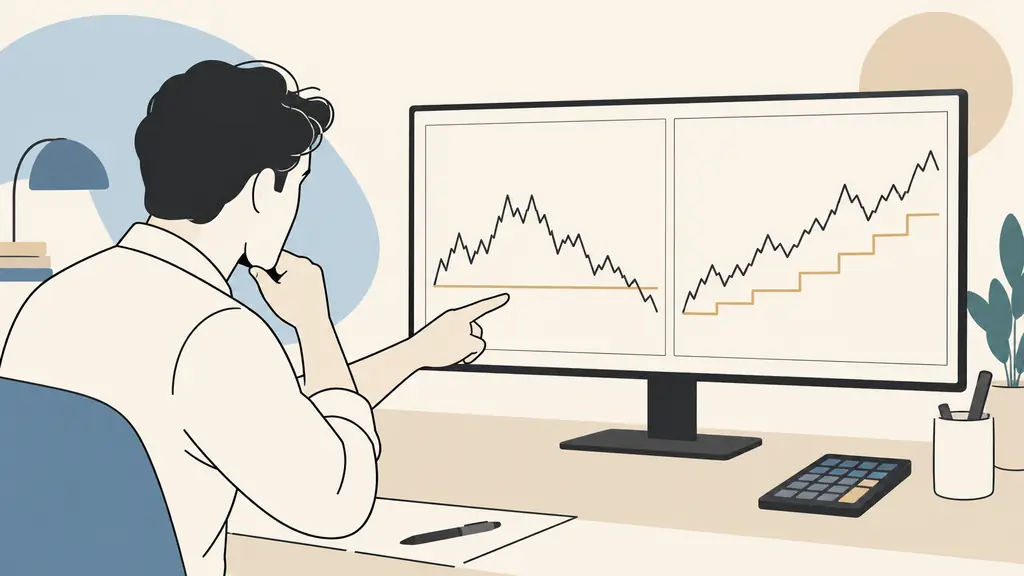
Tu dois distinguer le drawdown statique, le drawdown suiveur et le drawdown relatif. Leur différence tient surtout à la référence utilisée et à la façon dont la limite évolue lorsque le compte progresse.
| Méthode | Référence | Mouvement de la limite | Principal piège |
|---|---|---|---|
| Statique | Capital initial | Reste fixe | Confondre capital nominal et perte réellement disponible |
| Suiveur | Solde ou équité atteint | Remonte avec les gains, sans redescendre | Un gain peut resserrer ensuite la marge de perte |
| Relatif | Dernier sommet du compte | Se recalcule à chaque nouveau sommet | Sous-estimer la baisse en euros après une progression |
Avec un compte de 100 000 € et une limite statique de 10 %, le seuil reste à 90 000 €. Une limite suiveuse de 10 % peut, selon le règlement, remonter à 94 500 € si le solde ou l’équité atteint 105 000 €.
Ces méthodes peuvent se cumuler avec un drawdown journalier, qui plafonne la perte autorisée sur une seule journée. Vérifie toujours si le calcul repose sur le solde, l’équité, les positions ouvertes et l’heure exacte de réinitialisation.
Pourquoi un compte affiché à 100 000 € offre-t-il moins de capital à risquer ?
Le capital affiché sert de base de trading, mais tu ne peux pas le perdre intégralement. Avec un drawdown maximal de 10 %, ta capacité de perte théorique n’est que de 10 000 €, et la limite quotidienne peut fermer le compte bien avant.
Sur un compte FTMO de 100 000 €, la perte maximale est de 10 000 € et la perte quotidienne maximale de 5 000 €. Source : FTMO, « Trading Objectives », consulté le 5 octobre 2026.
Dans cet exemple, un drawdown statique fixe le seuil global à 90 000 €. La règle quotidienne de 5 % impose aussi de surveiller :
- les pertes clôturées depuis le début de la journée ;
- les pertes latentes des positions encore ouvertes ;
- les commissions et les swaps ;
- l’heure de changement de journée définie par FTMO.
Ainsi, perdre 3 000 € sur des positions clôturées puis afficher 2 000 € de perte latente peut suffire à atteindre la limite quotidienne. Un swap débité autour de la réinitialisation peut également modifier le calcul. Ces seuils ne valent pas pour toutes les sociétés : consulte les règles officielles et notre guide pour comprendre le fonctionnement et les risques d’une prop firm.
Comment éviter de franchir la limite pendant un challenge ?
Pour éviter de franchir la limite, transforme chaque règle en montant concret, puis fixe tes propres seuils sous ceux de la prop firm. Cette marge doit couvrir les pertes latentes, les commissions, les swaps et une série de trades défavorables.
Sur un compte FTMO de 100 000 €, la perte quotidienne maximale est de 5 000 €. Source : FTMO, « Trading Objectives », consulté le 5 octobre 2026.
Avant de commencer :
- convertis les limites quotidienne et globale en euros ;
- réserve une marge de sécurité sans l’utiliser comme capital disponible ;
- plafonne le risque par position et additionne les risques de toutes les positions ouvertes ;
- simule plusieurs pertes consécutives pour vérifier si ton plan reste sous les seuils.
Avec un drawdown suiveur, recalcule aussi ta marge après chaque nouveau sommet, car le seuil peut remonter. Les ressources de gestion du risque de CME Group, consultées le 5 octobre 2026, rappellent qu’aucun seuil ne garantit la réussite. Avant l’achat, vérifie le règlement officiel et prends le temps de comparer les règles de risque des prop firms.
FAQ
Quelle est la différence entre drawdown et perte maximale ?
Le drawdown décrit la baisse depuis une valeur de référence. La perte maximale est la limite contractuelle imposée par la prop firm, dont le franchissement peut entraîner l’échec du compte.
Le drawdown est-il calculé sur le solde ou sur l’équité ?
Cela dépend des règles. Un calcul sur l’équité inclut les pertes latentes des positions ouvertes, tandis qu’un calcul sur le solde peut ne retenir que les opérations clôturées.
Quand le drawdown journalier est-il réinitialisé ?
L’heure et le fuseau de réinitialisation varient selon la prop firm. Il faut aussi vérifier si les pertes latentes, commissions et swaps sont inclus au moment du contrôle.
Quel drawdown faut-il prévoir par position ?
Il n’existe pas de pourcentage universel. Le risque doit rester assez faible pour supporter une série de pertes sans approcher la limite quotidienne ou totale du compte.
Nouel Gagnon décrypte l’univers des sociétés de trading financé avec clarté et pédagogie. Il compare leurs offres, leurs règles et leurs conditions afin d’aider chaque trader à trouver un compte adapté à son profil.
Envie d'aller plus loin ?
Laisse ton email, on te prévient dès qu'un nouvel article sort.