Prop trading companies : sont-elles réglementées ?
Statut, comptes simulés, protection du trader et retraits : les contrôles indispensables avant de payer une société de prop trading.
Les prop trading companies ne sont pas toutes réglementées comme des courtiers ou des banques. L’obligation d’agrément dépend de leur activité réelle, de la nature des comptes et du pays concerné. Avant de payer un challenge, vérifie donc l’entité contractante, son statut et les règles applicables, sans te fier au seul terme « compte financé ».
Pas le temps de lire ?
- Une entreprise qui vend une évaluation de trading n’est pas automatiquement un courtier ou un prestataire financier réglementé.
- Le compte annoncé comme financé peut rester entièrement simulé, même lorsque les bénéfices donnent droit à une rémunération.
- Le capital nominal ne correspond pas à la somme que tu peux perdre : la limite de perte constitue ta marge réellement utilisable.
- Avant de payer, vérifie l’entité contractante, les règles du compte, les conditions de retrait et les recours disponibles.
Que désigne exactement une entreprise de prop trading ?
Une société de prop trading traditionnelle négocie des instruments financiers avec ses propres capitaux. Elle recrute des traders ou développe des stratégies internes, puis assume directement les gains et les pertes.
Les entreprises destinées au grand public suivent souvent un autre modèle. Elles vendent une évaluation, appelée challenge, au cours de laquelle le client doit respecter un objectif de profit et des limites de perte. Après sa réussite, il peut recevoir une rémunération calculée sur ses performances.
Ces deux activités ne possèdent pas nécessairement le même statut juridique. Les expressions « propriétaire », « financé » ou « capital de 100 000 € » ne prouvent ni que les ordres sont envoyés sur un marché réel, ni que l’entreprise détient un agrément financier.
Pour distinguer les étapes, les flux financiers et les principales limites, tu peux comprendre le fonctionnement et les risques d’une prop firm.
Ces entreprises doivent-elles posséder un agrément financier ?
Pas systématiquement. L’obligation dépend des services effectivement proposés et de la juridiction compétente. Une entreprise qui vend l’accès à une simulation ne relève pas nécessairement du même régime qu’un courtier recevant des ordres ou détenant les fonds de clients.
Le 8 mai 2024, la FSMA belge a publié un avertissement consacré aux prop firms et à leurs challenges payants.
Source : FSMA.
La présentation d’un compte financé ne permet donc pas, à elle seule, de conclure que la société fournit un service d’investissement réglementé. Inversement, une entreprise ne peut pas revendiquer librement un agrément qui ne correspond pas à son identité juridique ou à son activité.
Pour contrôler une autorisation annoncée :
- relève la raison sociale exacte, et pas seulement la marque commerciale ;
- recherche cette entité dans les registres officiels de l’AMF et de l’ACPR si elle affirme être autorisée en France ;
- consulte le registre du régulateur étranger mentionné ;
- compare l’adresse, le numéro d’enregistrement et les activités autorisées ;
- vérifie si l’autorisation appartient réellement à l’entreprise contractante, plutôt qu’à un courtier ou à un prestataire technique distinct.
Cette vérification ne remplace pas une analyse juridique. Elle permet surtout d’éviter qu’un simple numéro de société soit présenté comme un agrément financier.
Le compte financé correspond-il à du capital réellement placé sur le marché ?
Le parcours le plus courant peut être représenté ainsi :
Évaluation simulée payante → réussite du challenge prop firm → compte rémunéré simulé → éventuelle reproduction de certains ordres par l’entreprise sur son propre compte.
Selon les explications publiées par la FSMA le 8 mai 2024, le consommateur peut continuer à négocier dans un environnement de démonstration après son évaluation, tandis que la prop firm décide éventuellement de reproduire certaines opérations.
Source : FSMA.
Le capital affiché constitue alors une valeur nominale servant au calcul des objectifs, des pertes maximales et de la rémunération. Il ne signifie pas nécessairement que 100 000 € ont été déposés à ton nom auprès d’un courtier.
Cette distinction vaut aussi pour les offres immédiates. Avant de comparer les comptes proposés sans phase d’évaluation, vérifie si le contrat parle de fonds réels, de fonds simulés ou d’une rémunération contractuelle fondée sur des résultats virtuels.
Quels contrôles effectuer avant de payer une évaluation ?
Utilise le contrat, les conditions générales et les règles officielles applicables le jour de l’achat. Une information absente doit être notée « non confirmé », plutôt que déduite d’une publicité ou d’un avis.
| Point de contrôle | Information à relever |
|---|---|
| Entité et pays | Raison sociale, adresse, pays d’immatriculation |
| Agrément éventuel | Régulateur, numéro et activités autorisées, ou « non confirmé » |
| Nature du compte | Simulation, marché réel, réplication possible, ou « non confirmé » |
| Prix total | Frais, options, taxes, réinitialisation et remboursement éventuel |
| Limites de perte | Drawdown global, journalier, statique, relatif ou suiveur |
| Restrictions | Actualités, nuit, week-end, robots, copie et taille des positions |
| Paiements | Délai, seuil, partage des profits, justificatifs et motifs de refus |
Avant chaque achat :
- enregistre une copie datée des règles ;
- vérifie que le contrat correspond à l’offre affichée ;
- calcule le coût d’un éventuel nouvel essai ;
- demande une clarification écrite lorsqu’une règle est ambiguë.
Une vérification ancienne ne suffit pas, car les plateformes, les tarifs et les conditions peuvent évoluer.
Quelle somme peux-tu réellement risquer sur le compte annoncé ?
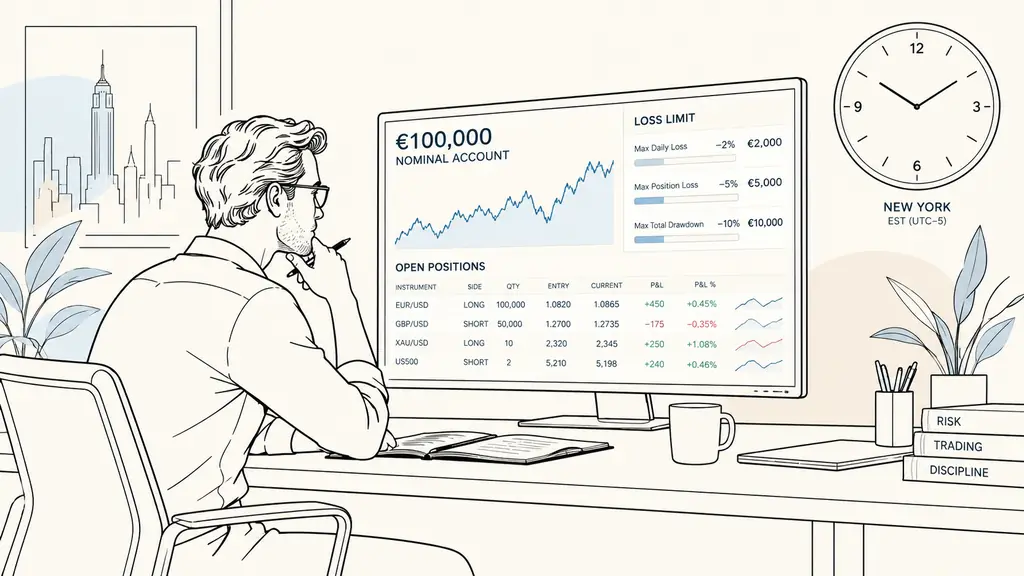
Sur un compte nominal de 100 000 €, une perte globale maximale de 10 000 € signifie que ton véritable budget de risque est au plus de 10 000 €. Une limite quotidienne de 5 000 € réduit encore ta marge opérationnelle : une seule journée peut fermer le compte avant que la limite globale soit atteinte.
Les méthodes de calcul changent fortement le risque :
- Limite statique : le seuil global reste fixé à 90 000 €.
- Limite relative : le seuil dépend d’une valeur de référence prévue par les règles, par exemple le solde ou les capitaux propres.
- Limite suiveuse : le seuil remonte lorsque le compte atteint un nouveau sommet. Avec un écart de 10 000 €, un sommet à 104 000 € peut relever le plancher à 94 000 €, selon la formule contractuelle.
Les gains latents peuvent ainsi faire remonter une limite suiveuse, puis leur disparition provoquer une violation. Le calcul peut aussi intégrer les commissions et les positions ouvertes. Enfin, la journée de trading peut être définie selon un fuseau horaire différent du tien : deux pertes que tu considères séparées peuvent appartenir à la même journée réglementaire.
Avant d’envisager un retrait prop firm, il faut donc calculer le risque réel imposé par le drawdown, et pas seulement regarder le capital nominal.
Quels recours existent en cas de fermeture du compte ou de retrait refusé ?
Repère documentaire : l’avertissement de la FSMA sur les prop firms est daté du 8 mai 2024.
Source : FSMA.
Pour contester une décision, conserve dès l’achat :
- la version datée du contrat et des règles ;
- le reçu et la preuve du paiement ;
- l’historique complet des ordres ;
- des captures du tableau de bord, avec les soldes et les limites ;
- les échanges avec l’assistance ;
- le motif écrit de la fermeture ou du refus de paiement.
Demande d’abord un réexamen formel en citant la clause concernée. Si l’entreprise affirme être réglementée, vérifie son identité dans les outils officiels de l’AMF ou dans le registre de la FCA lorsqu’elle revendique une autorisation britannique. Un médiateur, un régulateur ou un professionnel du droit pourra ensuite déterminer les voies réellement disponibles.
Les recours sont généralement plus difficiles contre une société étrangère non agréée, notamment lorsque le contrat impose une juridiction lointaine ou une procédure particulière. Un jugement favorable peut également rester difficile à faire exécuter.
Date de rédaction : 7 octobre 2026. Ce contenu est informatif et ne constitue pas un conseil financier ou juridique personnalisé. Les gains ne sont pas garantis, un compte financé peut rester simulé et les conditions peuvent évoluer. Consulte les règles officielles avant tout achat et, en cas de doute contractuel ou réglementaire, un professionnel financier ou juridique qualifié.
FAQ
Une prop trading company est-elle forcément réglementée ?
Non. Son statut dépend de ses activités, de sa juridiction et des services réellement fournis. La vente d’un challenge sur compte simulé ne prouve pas qu’elle possède un agrément de courtier ou de prestataire d’investissement.
Un compte financé utilise-t-il toujours de l’argent réel ?
Non. De nombreuses offres fonctionnent sur un environnement simulé. L’entreprise peut rémunérer le trader selon ses résultats et décider séparément de reproduire certaines opérations sur les marchés.
Comment vérifier l’identité juridique d’une prop firm ?
Recherche sa raison sociale, son pays d’immatriculation, son adresse, ses dirigeants et ses conditions contractuelles. Vérifie ensuite toute autorisation revendiquée directement dans le registre du régulateur concerné.
Que faire si une prop firm refuse un retrait ?
Demande le motif contractuel précis et conserve les règles applicables au jour de l’achat, tes relevés et les échanges. Les possibilités de médiation ou de recours dépendent du contrat, du pays de l’entreprise et de son éventuel agrément.
Nouel Gagnon décrypte l’univers des sociétés de trading financé avec clarté et pédagogie. Il compare leurs offres, leurs règles et leurs conditions afin d’aider chaque trader à trouver un compte adapté à son profil.
Envie d'aller plus loin ?
Laisse ton email, on te prévient dès qu'un nouvel article sort.