Max drawdown in trading : quel risque sur un compte prop ?
Calcule ton drawdown maximal, distingue-le des limites d'une prop firm et estime la marge réellement disponible sur ton compte.
Le max drawdown mesure la pire baisse subie par un compte entre un sommet et le creux qui suit. Sur un compte prop, ce chiffre détermine surtout la marge de perte réellement disponible, souvent très inférieure au capital affiché.
Pas le temps de lire ?
- Le drawdown maximal mesure la plus forte baisse entre un sommet du compte et le creux qui le suit.
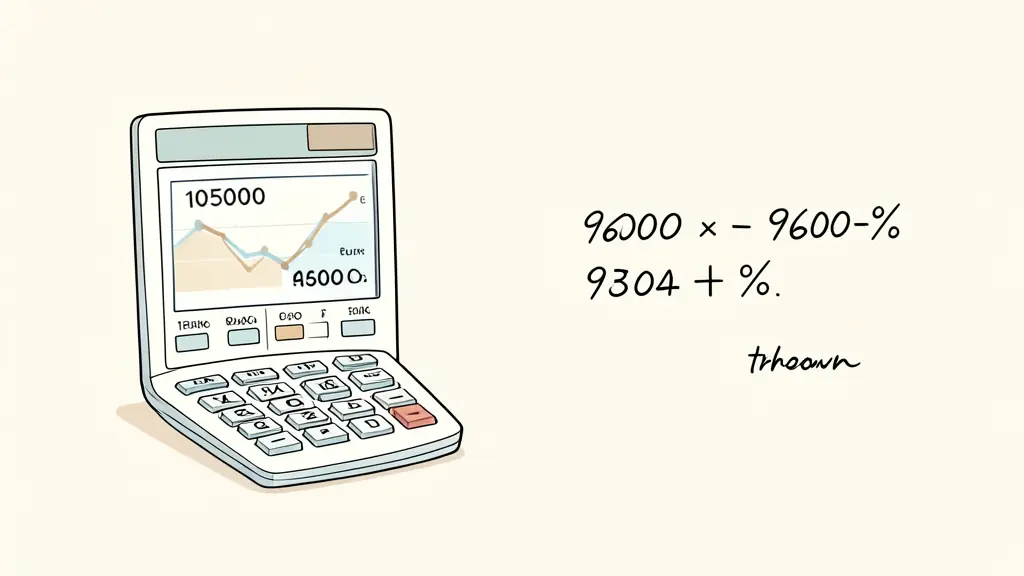
- Un compte passé de 100 000 € à 105 000 €, puis à 96 000 €, subit une baisse de 8,57 % depuis son sommet.
- La limite de perte d’une prop firm peut être statique, journalière ou suiveuse et ne correspond pas toujours au drawdown historique.
- Il n’existe pas de seuil acceptable universel : la stratégie, la volatilité et les règles contractuelles changent la marge disponible.
- Avant un challenge, identifie la base de calcul, l’heure de réinitialisation et l’effet des gains latents sur la limite.
Que mesure exactement le drawdown maximal ?
Le max drawdown in trading correspond à la plus forte baisse observée entre un sommet du compte et le creux suivant, avant qu’un nouveau sommet soit atteint. Il ne se calcule donc pas seulement à partir du dépôt initial.
« Le drawdown mesure une baisse entre un pic et un creux pendant une période donnée. » Définition d’Investopedia, consultée le 11 octobre 2026.
Le drawdown maximal peut intégrer plusieurs types de pertes selon la méthode retenue :
- une perte réalisée, lorsque la position est clôturée ;
- une perte latente, lorsque la position reste ouverte mais affiche une moins-value ;
- une baisse temporaire de l’equity, c’est-à-dire de la valeur du compte en tenant compte des positions ouvertes.
Cette distinction est déterminante dans une prop firm. Un compte peut respecter sa limite sur la base du solde clôturé, mais l’enfreindre temporairement si le règlement surveille l’equity en temps réel.
Comment calculer la baisse maximale d’un compte ?
En valeur, la formule est :
Drawdown maximal = sommet du compte − creux suivant
En pourcentage :
Drawdown maximal (%) = (sommet − creux) ÷ sommet × 100
Sommet de 105 000 €, creux de 96 000 € : baisse de 9 000 €, soit 8,57 %. Calcul vérifié le 11 octobre 2026.
Le calcul détaillé donne 105 000 € moins 96 000 €, soit 9 000 €. Puis 9 000 € divisés par 105 000 €, multipliés par 100, donnent 8,57 %.
Comparer uniquement le creux au dépôt initial fausserait ici l’analyse. Avec un dépôt de 100 000 €, le compte se trouve à seulement 4 000 € sous son niveau de départ. Pourtant, il a bien perdu 9 000 € depuis son dernier sommet. C’est le principe du drawdown relatif, dont la référence évolue avec les performances du compte.
Pour approfondir cette distinction, consulte notre méthode pour calculer le risque disponible avec le drawdown.
Quelles méthodes de drawdown les prop firms utilisent-elles ?
Les appellations ne sont pas parfaitement standardisées. Deux prop firms peuvent employer le même terme tout en appliquant des horaires, des références ou des règles de calcul différents.
| Méthode | Référence de calcul | Évolution du seuil | Equity prise en compte | Risque principal |
|---|---|---|---|---|
| Statique | Solde initial | Seuil fixe | Selon le règlement | Atteindre la perte totale autorisée |
| Relative | Sommet atteint | Remonte avec les gains | Souvent, mais pas toujours | Restituer des gains puis franchir le seuil |
| Suiveuse | Plus haut solde ou plus haute equity | Suit le compte selon une formule définie | Variable | Réduction progressive de la marge disponible |
| Quotidienne | Solde ou equity à une heure donnée | Réinitialisation chaque jour | Fréquemment | Perte cumulée dans une seule journée |
Le drawdown relatif se déplace par rapport à un sommet. Le seuil peut donc devenir plus contraignant après une période bénéficiaire. Le drawdown journalier limite, lui, la baisse autorisée sur une journée ou sur une période de 24 heures définie contractuellement.
Avant l’achat, examine les règles à vérifier avant de payer un challenge, notamment l’heure de réinitialisation et le traitement des positions ouvertes.
Pourquoi le sommet de référence peut-il réduire ta marge ?
Le high water mark désigne le plus haut niveau atteint par le compte. Lorsqu’une limite suiveuse repose sur ce sommet, chaque nouveau gain peut faire remonter le seuil de perte.
Prenons un compte nominal de 100 000 € avec une limite suiveuse de 5 000 €. Au départ, le seuil se situe à 95 000 €. Si le compte monte à 104 000 €, il peut remonter à 99 000 €, selon la formule contractuelle. Après un retour à 100 000 €, il ne reste alors que 1 000 € de marge avant violation, et non 5 000 €.
Il faut vérifier si le sommet est calculé sur le solde, donc après clôture des positions, ou sur l’equity. Dans ce second cas, un gain latent bref peut relever le seuil même si ce gain disparaît ensuite.
Combien peux-tu réellement risquer sur un compte prop ?
Un compte affiché à 100 000 € ne permet généralement pas de perdre 100 000 €. Avec une perte maximale autorisée de 10 000 €, le capital réellement risquable initial est de 10 000 €, avant prise en compte de la limite quotidienne, des commissions et d’un éventuel seuil suiveur.
Pour déterminer un risque prudent par position :
- pars de la limite restante, pas du capital nominal ;
- réserve une marge pour les commissions, le glissement et les pertes latentes ;
- estime le nombre de pertes consécutives déjà observé dans ta stratégie ;
- vérifie que cette série resterait sous les limites journalière et totale ;
- réduis la taille si plusieurs positions corrélées peuvent perdre ensemble.
Par exemple, un risque de 500 € par position consommerait 5 % d’une marge contractuelle de 10 000 €. Cela ne signifie pas que 500 € soit adapté à tous les traders. Le montant dépend de la fréquence des positions, du taux de réussite, de la corrélation et de la volatilité.
Notre méthode de gestion du risque pour un challenge permet de structurer ce calcul sans supposer de rendement garanti.
Comment éviter une violation liée au drawdown ?
Une baisse intrajournalière peut provoquer une violation même si le compte termine ensuite la séance au-dessus du seuil. Mécanique vérifiée le 11 octobre 2026.
Avant chaque challenge, contrôle les éléments suivants :
- calcul fondé sur le solde, l’equity ou la valeur la plus défavorable ;
- fuseau horaire utilisé par la prop firm ;
- heure de réinitialisation de la limite quotidienne ;
- inclusion des commissions et frais de financement ;
- traitement des positions encore ouvertes ;
- effet des gains latents sur un seuil suiveur ;
- blocage éventuel du seuil après un montant précis ;
- possibilité de modification des règles et conditions applicables aux comptes déjà achetés.
Aucune règle officielle attribuable à une prop firm précise n’est fournie ici. Il serait donc trompeur d’associer un exemple chiffré à une entreprise ou de présenter une mécanique comme universelle. Dans un règlement où l’equity est surveillée en temps réel, une position passant sous le seuil suffit potentiellement à déclencher une violation, même si elle est ensuite clôturée en gain.
Consulte toujours la version datée du contrat, de la FAQ et des règles officielles avant de payer. Pour une décision financière personnelle, adresse-toi à un professionnel qualifié.
Quel niveau de drawdown est compatible avec ta stratégie ?
Aucun pourcentage de drawdown ne convient à tous les traders. Compare le pire recul historique de ta stratégie, calculé sur un échantillon représentatif, aux limites quotidienne et totale proposées. Ajoute une marge de sécurité pour les commissions, le glissement, les écarts d’exécution et une série de pertes plus longue que celle déjà observée.
Une stratégie dont le recul historique approche régulièrement la limite contractuelle est mal adaptée au compte, même si son rendement moyen paraît intéressant. Réduire la taille des positions peut améliorer la compatibilité, mais aussi rendre l’objectif de profit plus difficile à atteindre dans le temps imparti.
Le prop trading comporte un risque financier. Un compte financé ne garantit aucun revenu et ne correspond pas nécessairement à un capital confié sur un marché réel.
Mise à jour : 11 octobre 2026. Auteur : Nouel Gagnon. Source principale : définition d’Investopedia consultée le 11 octobre 2026. Vérifie les règles officielles de chaque prop firm avant tout achat.
Cet article ne remplace pas l’avis d’un professionnel qualifié : consultez un spécialiste pour votre situation personnelle.
FAQ
Quelle est la formule du maximum drawdown ?
La formule est : valeur du sommet moins valeur du creux, puis résultat divisé par la valeur du sommet et multiplié par 100. Il faut comparer chaque creux au sommet atteint auparavant.
Un max drawdown de 10 % est-il élevé ?
Cela dépend de la volatilité, du rendement, de la durée observée et des règles du compte. Sur une prop firm limitée à 10 % de perte, atteindre ce niveau signifie généralement une violation, pas une simple statistique.
Le drawdown se calcule-t-il sur le solde ou l’equity ?
Les deux méthodes existent. Un calcul sur l’equity inclut les pertes et gains latents, tandis qu’un calcul sur le solde repose sur les positions clôturées. Le règlement officiel doit préciser la méthode applicable.
Comment réduire le drawdown d’un compte prop ?
Tu peux limiter le risque par position, plafonner la perte quotidienne personnelle, éviter les positions corrélées et réduire l’exposition après une série de pertes. Ces mesures diminuent le risque sans garantir la réussite.
Nouel Gagnon décrypte l’univers des sociétés de trading financé avec clarté et pédagogie. Il compare leurs offres, leurs règles et leurs conditions afin d’aider chaque trader à trouver un compte adapté à son profil.
Envie d'aller plus loin ?
Laisse ton email, on te prévient dès qu'un nouvel article sort.